
ファクタリングとは
ファクタリングとは
ファクタリングとは、事業者が保有する売掛債権をファクタリング会社へ売却し、取引先からの入金を待たずに資金化する方法です。銀行融資のような借入とは異なり、将来受け取る予定の売掛金を活用して事業資金を確保します。入金まで期間がある場合や、急な支払い、仕入れ・外注費などで手元資金が必要な場面で検討できます。2社間と3社間の方法があり、それぞれ契約の流れや取引先への通知の有無などが異なるため、自社の状況に合った方法を選ぶことが大切です。
こんなときに活用できます
入金と支払いのズレにお困りの方へ
-
取引先からの入金まで期間がある
売掛金の入金を待たずに資金を確保したい場合に活用できます。入金サイトが長く、手元資金が不足しそうなときの資金調達方法として検討できます。
-
急な支払いが発生した
予定外の支払いに必要な資金を確保したい場合に活用できます。設備の修理費や追加費用など、急な出費で資金が必要になったときにも検討できます。
-
仕入れや外注費が先払い
仕入れ代金や外注費を先に支払う必要がある場合に活用できます。売上の入金前に支払いが発生し、手元資金だけでは不足するときの選択肢になります。
-
仕事を受注したが運転資金が必要
受注後の業務を進めるための運転資金が必要な場合に活用できます。材料費や人件費など、売上が入金される前に必要となる資金の確保に役立ちます。
-
銀行融資では間に合わない
必要な時期までに銀行融資の手続きが間に合わない場合に活用できます。支払期限が迫っているなど、早めに事業資金を確保したいときに検討できます。
-
一時的にキャッシュフローが厳しい
売上はあるものの、一時的に手元資金が不足している場合に活用できます。入金と支払いの時期にずれが生じ、資金繰りを整えたいときの選択肢です。
ファクタリングの仕組み
ファクタリングは、事業者が保有する売掛債権をファクタリング会社へ売却し、取引先からの入金を待たずに資金化する仕組みです。借入とは異なり、売掛金を活用して資金を確保できるため、入金までの期間を短縮したい場合や、運転資金・支払い資金を早めに用意したい場面で活用されています。
 ファクタリングの例

ファクタリングは、保有している売掛金をファクタリング会社へ売却し、本来の入金日より前に資金化する仕組みです。
たとえば取引先への100万円の売掛金がある場合、その売掛金を売却し、所定の手数料を差し引いた金額を受け取ります。入金を待たずに資金を確保できるため、支払いや運転資金が必要な場面で活用できます。
さらに簡単にいうと

受け取れる金額は、売掛債権の金額からファクタリングの手数料を差し引いた金額です。
つまり「売掛債権額-手数料=受取金額」というシンプルな考え方です。将来入金される予定の売掛金を先に資金化することで、入金までの期間に生じる資金不足を補い、事業に必要な資金を確保できます。
ファクタリングの種類
ファクタリングには、大きく分けて2社間ファクタリングと3社間ファクタリングがあります。契約に関わる会社や取引先への通知の有無、手続きの流れなどが異なるため、それぞれの特徴を理解したうえで選ぶことが大切です。
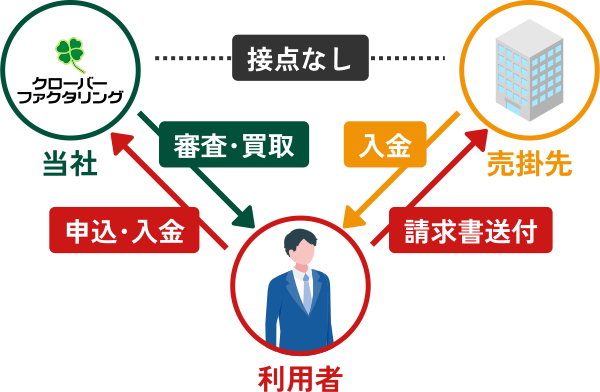
2社間ファクタリング
売掛先を介さずに行う「2社間での契約」です。
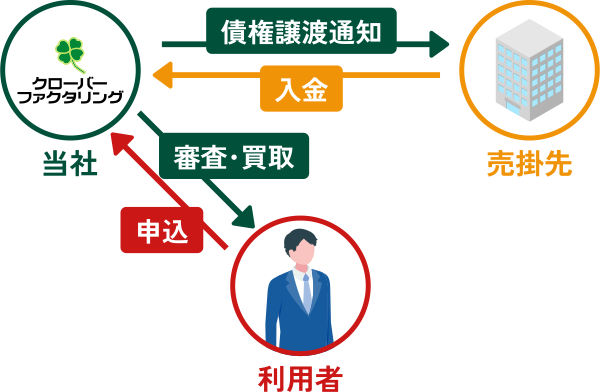
3社間ファクタリング
利用企業・売掛先・ファクタリング会社の「3社で行う契約」です。
2社間と3社間、どちらを選ぶ?
2社間と3社間は、取引先への通知の有無や手続きの流れを踏まえて選ぶことが大切です。2社間ファクタリングは利用者とファクタリング会社で契約し、3社間は売掛先も契約に関わります。それぞれ手数料や資金化までの流れが異なるため、必要な時期や取引先との関係を考えながら、自社に合う方法を選びます。
2社間ファクタリングと3社間ファクタリングの違い
| 2社間ファクタリング | 3社間ファクタリング | |
|---|---|---|
| 契約する会社 | 利用者・ファクタリング会社 | 利用者・売掛先・ファクタリング会社 |
| 売掛先への通知 | 原則不要 | 必要 |
| 資金化までのスピード | 早い | 売掛先の承諾がいるため時間がかかる |
| 手数料 | 3社間と比べて高くなる | 2社間と比べて低くなる |
| メリット | 売掛先に知られず利用しやすく、スピーディーな資金調達が可能 | 手数料を抑えやすく、利用者側の手続き負担も軽減しやすい |
| デメリット | 3社間より手数料が高くなる傾向がある | 売掛先への説明や承諾が必要で、資金化まで時間がかかる場合がある |
| おすすめのケース | 売掛先に知られず、できるだけ早く資金化したい場合 | 売掛先の協力が得られ、手数料をできるだけ抑えたい場合 |
スピードや売掛先への通知を重視するなら2社間、手数料を抑えたい場合は3社間が選択肢となります。
どちらが適しているかは、資金が必要な時期や売掛先との関係などによって異なります。
利用前に知っておきたいこと
安心して利用するために、契約内容を確認しましょう
手数料を確認する
ファクタリングを利用する際は、契約前に手数料と実際の受取金額を確認することが大切です。売掛債権の金額が同じでも、手数料によって受け取れる金額は変わります。金額だけで判断せず、手数料の内訳や追加費用の有無まで確認し、納得したうえで契約を進めましょう。
契約内容を確認する
契約前には、手数料だけでなく契約条件や支払い方法までしっかり確認しましょう。売掛債権の譲渡範囲や入金後の流れ、契約解除に関する条件など、不明な点を残さないことが大切です。書面の内容を確認し、分からない部分があれば契約前に説明を受けるようにしましょう。
「ファクタリングを装った貸付」に注意する
ファクタリングを利用する際は、実質的な貸付にあたる契約ではないか注意が必要です。売掛債権の売買ではなく、高額な手数料や買い戻しを求められるなど、不自然な条件がある場合は慎重に確認しましょう。契約内容や資金の受け取り方を確認し、納得できる事業者を選ぶことが大切です。
通常の融資にはないメリット
他の資金調達との違い
ファクタリングは、銀行融資などとは異なり、売掛債権を活用して資金を確保できる方法です。借入ではないため、融資とは審査の考え方や手続きが異なり、資金が必要なタイミングに合わせて検討しやすい点が特徴です。銀行融資や公的融資、ビジネスローンなど、それぞれにメリットや注意点があるため、必要な金額や時期、現在の資金状況を踏まえて、自社に合う方法を選ぶことが大切です。
初めての方へ
ファクタリングを初めて利用する方にも、仕組みや手続きの流れを分かりやすくご案内します。
お申し込みから資金化までの流れや実際の利用事例、よくあるご質問をまとめていますので、利用を検討する際の参考としてご確認ください。